Un de vos volets roulants a subi un dégât important à la suite d’une violente tempête et vous voulez le réparer ou le remplacer ? Que vous soyez propriétaire ou locataire, sachez que vous n’êtes pas obligé d’endosser le coût des réparations vous-même.
Il est vrai qu’en principe, l’entretien et les réparations courants de ces dispositifs sont à la charge du propriétaire ou du locataire du logement, néanmoins, il est important de souligner qu’après une tempête, il est tout à fait possible de jouer sur la carte de l’assurance. Nous en parlons ici.
Que dit la loi ?
D’après le décret du 26 août 1987, le coût des travaux de réparation résultant d’un cas de force majeure, n’est pas à la charge du propriétaire ou du locataire, mais sera couvert par l’assurance habitation. Cela concerne plus précisément :
- Le vice de construction ;
- L’usure normale ;
- Le sinistre ;
- Les catastrophes naturelles comme une tempête ;
- Les incendies ;
- Les inondations ou autres ;
- Il en est de même pour les actes de vandalisme.
Fonctionnement de l’assurance habitation pour le remboursement des volets roulants
Vous voulez bénéficier d’un remboursement de la part de l’assurance habitation pour le remplacement ou la réparation d’un volet roulant ou battant cassé à la suite d’une tempête ? Il vous suffit de faire une déclaration avec preuves à l’appui auprès de votre assurance habitation dans un délai maximum de 5 jours.
Pour votre information, les frais alloués par les réparations seront endossés par la garantie multirisque habitation ou par la garantie bris de vitre. Quant aux dégâts constatés à l’intérieur, ceux-ci seront également pris en charge par l’assurance.
Quelques détails à savoir
En principe, l’assurance habitation autorise des réductions sur les factures de réparation d’un volet endommagé par une tempête. Tout comme pour l’installation électrique, cet organisme peut refuser d’offrir toute indemnisation s’il estime que les méthodes de protection appliquées aux volets ne sont pas respectueuses des normes en vigueur.
Assurance habitation : élargir la réflexion au-delà des volets roulants
Une fois que vous savez comment fonctionne la prise en charge d’un volet roulant endommagé, reste une question pratique : votre contrat d’assurance habitation offre-t-il vraiment une protection suffisante ? Pour le vérifier sans perdre de temps, vous pouvez par exemple découvrir l’assurance habitation chez Generali et comparer point par point ce qui est proposé avec ce que couvre votre police actuelle. Cette démarche de comparaison est utile, même si vous êtes satisfait de votre assureur, car les conditions évoluent d’une année sur l’autre et certains plafonds baissent sans que l’on s’en aperçoive toujours.
En tout premier lieu, examinez le critère du plafond d’indemnisation appliqué aux équipements extérieurs comme les volets roulants. Deux contrats affichant les mêmes garanties sur le papier peuvent proposer des montants très différents quand il s’agit de rembourser un moteur électrique ou un coffre encastré endommagé. Prenez donc le temps de lire les tableaux de garanties en détail et ne vous arrêtez pas au seul résumé commercial du contrat.
Le second point à ne pas négliger concerne la franchise. Un contrat avec une prime attractive cache parfois une franchise élevée qui, en cas de sinistre limité à un ou deux volets, peut réduire l’indemnisation à presque rien. Comparez ce montant en euros et pas seulement en pourcentage, car certains assureurs indexent la franchise sur la valeur du bien plutôt que sur celle du sinistre réel. Un bon équilibre entre prime et franchise permet d’éviter les déconvenues au moment de la déclaration.
Vérifiez aussi la manière dont le contrat traite la vétusté des équipements, car un volet roulant installé depuis dix ans n’est pas remboursé de la même façon selon que votre assurance habitation applique une décote automatique ou propose une garantie en valeur à neuf pendant une période donnée. Ce critère fait souvent la différence entre deux offres qui semblaient équivalentes au premier regard.
Pourquoi comparer les offres avant de souscrire ?
Le fait de comparer plusieurs devis avant de signer permet de repérer les écarts de couverture qui ne sautent pas aux yeux dans une brochure. Deux assureurs peuvent proposer un tarif proche pour des garanties très différentes une fois qu’on regarde les exclusions et les plafonds réels. Il est donc utile de demander un devis détaillé plutôt qu’une simple estimation, afin de pouvoir mettre les documents côte à côte.
Attardez-vous sur les garanties liées aux dommages matériels et au bris de vitre, qui concernent directement les volets roulants vitrés ou les fenêtres associées. Ces garanties doivent figurer clairement dans le contrat, avec un montant de prise en charge précis et non une simple mention générale. Un contrat bien calibré pour votre logement évite les découvertes désagréables le jour où un sinistre survient réellement.
Le meilleur contrat n’est pas forcément le moins cher, mais celui qui correspond à la configuration de votre logement, à l’ancienneté de vos équipements et à votre budget en cas de coup dur. Prendre le temps de comparer aujourd’hui vous évite de découvrir les limites de votre couverture au pire moment, celui où un volet roulant cède sous l’effet d’une tempête ou d’un choc accidentel.
Si la maison est habitée par un locataire, sa responsabilité peut être engagée s’il n’a pas respecté les consignes de sécurité en prévention d’une tempête. Dans ce cas, c’est son assurance habitation qui sera tenue de couvrir les frais rattachés aux réparations.
Quel contrat d’assurance choisir pour la réparation ou le remplacement de volets roulants ?
Comme nous l’avons évoqué plus haut, l’assurance habitation couvre la réparation des volets roulants.
Cependant, pour éviter les mauvaises surprises, mieux vaut souscrire à un contrat d’assurance qui inclut explicitement ce type de couverture dans leurs prestations. En partant de ce conseil, nous vous recommandons de souscrire à un contrat d’assurance comportant une garantie «dommages matériels ».
Un autre détail intéressant : certains contrats proposent une option « forfait dommage », une extension qui vous permettra de bénéficier d’une prise en charge totale des frais de remplacement. À noter que pour prendre effet, ce forfait ne requiert aucune preuve. Vous aurez donc droit à une prise en charge complète des frais de réparations sans avoir à fournir de justifications.
L’installation des volets : une obligation dans les maisons ?
Véritable rempart de sécurité, les volets sont utiles sur bien des points. Empêchant les tentatives d’effractions, régulant la température ambiante d’une maison et très pratique contre les caprices climatiques, ces dispositifs combinent parfaitement sécurité et esthétique.
Une question se pose alors : l’installation des volets est-elle obligatoire ? La réponse est non. Il est indéniable que ces dispositifs apportent un énorme plus au niveau du confort et de la sécurisation d’un logement, toutefois, aucun texte ne dit clairement que les maisons doivent obligatoirement en être pourvues.
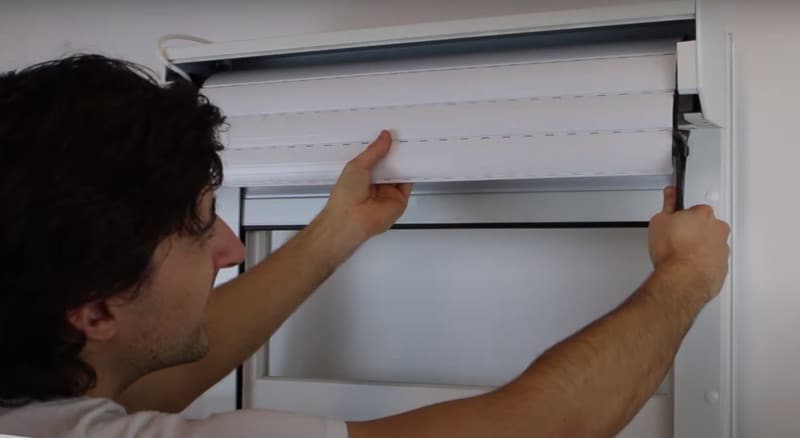
Si vous souhaitez installer vous même vos volets roulants, voici comment régler la course du volet.
L’exception rattachée à la location
L’installation d’un volet roulant n’est pas obligatoire sauf si la sécurité d’un logement mis en location en est fortement impactée. En d’autres termes : un locataire peut obliger le propriétaire à installer un volet roulant pour renforcer le niveau de sécurité du logement.
Bien évidemment, pour que la requête puisse obtenir une réponse favorable devant la justice, quelques conditions doivent être remplies :
- La maison en question doit être située au rez-de-chaussée
- L’emplacement ou le quartier dans lequel elle est implantée est situé dans une zone qualifiée à risque (à côté d’une ruelle ou en bord de route…)
Assurance Habitation : protégez votre foyer en toute tranquillité
L’assurance habitation est un élément essentiel pour assurer la sécurité et la tranquillité de votre foyer. Que vous soyez propriétaire ou locataire, souscrire une assurance habitation vous offre une protection complète contre les risques liés à votre logement. Des dommages causés par un incendie, un vol, une catastrophe naturelle, ou encore des dégâts des eaux, l’assurance habitation vous permet de faire face à ces situations imprévues et de préserver vos biens, d’où l’importance d’être assuré auprès d’un organisme fiable.
En souscrivant une assurance habitation, vous bénéficiez d’une couverture adaptée à vos besoins spécifiques. Vous pouvez choisir parmi différentes formules qui vous offrent une protection de base ainsi que des options complémentaires pour une couverture optimale. En fonction de la valeur de votre logement et de son contenu, vous pouvez définir le montant de votre contrat afin d’assurer au mieux vos biens les plus précieux.
Une des principales garanties offertes par l’assurance habitation est la responsabilité civile. Cette garantie vous protège en cas de dommages causés à autrui ou à leurs biens. Par exemple, si un dégât des eaux chez vous endommage le logement de votre voisin, votre assurance habitation prendra en charge les réparations nécessaires.
De plus, l’assurance habitation propose également une assistance 24h/24 et 7j/7 en cas de sinistre. En cas de besoin, vous pouvez contacter un professionnel qui interviendra rapidement pour vous aider et limiter les dommages.